
1空き家でも固定資産税が低いままの理由
「空き家になっているのに、固定資産税が思ったより高くない」と感じたことはありませんか。その多くは「住宅用地特例」が適用されているためです。日本の固定資産税制度では、住宅が建っている土地に対して課税標準を大幅に軽減する特例が設けられており、空き家になっていても建物が存在する限り、原則としてこの特例の恩恵を受け続けます。しかしこの特例が解除されると、土地に対する税負担が急増することがあります。本記事では、住宅用地特例の仕組みと、特例が解除されるケース、そして解除を防ぐために今できることを解説します。
2住宅用地特例あり・なしの比較(課税標準の軽減率)
| 区分 | 特例適用時の課税標準(上限) | 特例が外れた後の課税標準(上限) |
|---|---|---|
| 小規模住宅用地(200㎡以下の部分) | 固定資産税評価額の1/6 | 固定資産税評価額の70% |
| 一般住宅用地(200㎡超の部分) | 固定資産税評価額の1/3 | 固定資産税評価額の70% |
※ 特例が外れた土地は住宅用地以外の宅地として扱われ、課税標準は評価額の70%が上限となります(総務省「固定資産税の概要」)。実際の課税標準・税額は負担調整措置や前年度の課税標準額、自治体によって異なります。都市計画税にも同様の特例が適用されます。
出典:地方税法(e-Gov法令検索)第349条の3の2、総務省「固定資産税の概要」を基に編集部作成
3住宅用地特例とは(制度の基本)
4空き家でも特例が適用され続ける現状
空き家になっていても、建物が解体されていない限り「住宅用地」としての特例が適用され続けます。これは空き家の放置を生む一因ともなっており、解体すると土地の税負担が大幅に増えるため、「建物を残したまま放置する方が税金面で有利」という判断につながりやすいのです。総務省統計局の令和5年住宅・土地統計調査でも、全国の空き家数は増加傾向にあります[2]。この税制の構造が、老朽化した空き家の解体を阻む一因として指摘されてきました。ただし後述するように、一定の条件を満たした空き家は特例の対象から外される制度が設けられています。
5特定空家等・管理不全空家等に認定されると特例が解除される
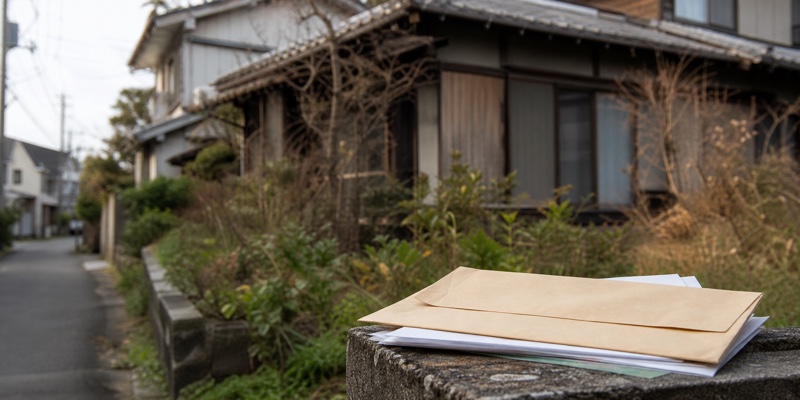
空き家等対策特別措置法に基づき、市区町村は一定の基準を満たす空き家を「特定空家等」または「管理不全空家等」として認定できます。特定空家等とは、倒壊の危険性や衛生上の問題など、周辺に著しく悪影響を及ぼすおそれのある空き家のことです。管理不全空家等は、特定空家等に至る前段階として、適切な管理がなされていないと判断された空き家を指します。[3]これらに認定されると、市区町村による指導・勧告の対象となり、勧告を受けた場合には住宅用地特例の適用除外となる規定が地方税法に盛り込まれています。固定資産税は原則として1月1日時点の状況をもとに課税されるため[1]、勧告後の具体的な税額反映時期は自治体の税務担当窓口で確認しましょう。
6特定空家等への勧告で住宅用地特例が解除される
特定空家等に係る土地について、市区町村長が勧告をした場合は、当該土地は住宅用地に係る固定資産税の課税標準の特例(地方税法第349条の3の2)の対象から除外されます。
7特例解除後の税負担の変化(目安)
特例が解除されると、課税標準の軽減(小規模住宅用地(200㎡以下)は評価額の1/6、一般住宅用地(200㎡超の部分)は1/3)がなくなります[1]。もっとも、特例が外れた宅地の課税標準は評価額の70%が上限で、税額が一律に6倍(一般住宅用地なら3倍)になるわけではありません。実際の増え方は評価額や負担調整措置などによって異なります[4]。なお、特例の適用が変わった土地は、税負担の調整に使う前年度の課税標準額を「前年度も今年と同じ状況だった場合の額」に置き換えて計算するため、特例が外れた初年度から大きく増えることもあります[5]。自治体の説明では、住宅用地の特例が適用されなくなった場合の固定資産税額の目安として、200㎡以下の部分は約4.2倍、200㎡を超える部分は約2.1倍と示している例があります。[6]これは一定の条件を置いた目安で、すべての土地に当てはまる倍率ではありません。ただし、実際の増加額は土地の評価額・所在地・自治体の税率などによって異なり、これらはあくまで目安です。建物の固定資産税は別途かかるため、合計の税負担の変化は個別に確認することが重要です。専門家(税理士や自治体窓口)への相談をおすすめします。
8特例解除を防ぐために今できること
住宅用地特例の解除を防ぐためには、空き家を「適切に管理されている」状態に保つことが重要です。具体的には、(1)定期的な清掃・草刈りなどの外観管理、(2)屋根・外壁など建物の定期点検と補修、(3)郵便受けの整理や窓ガラスの破損防止などを続けることが挙げられます。自分で管理が難しい場合は、空き家管理業者への委託も選択肢です。また、売却・賃貸・解体といった抜本的な対処も、長期的な税負担リスクを避ける有効な手段です。市区町村が開設する空き家相談窓口や空き家バンクを活用して、早めに方向性を検討することをおすすめします。
9住宅用地特例・固定資産税に関するよくある質問
Q1空き家になって何年もたっているが、住宅用地特例はまだ適用されている?
建物(住宅)が残っている限り、原則として特例は適用されます。ただし「特定空家等」または「管理不全空家等」に認定・勧告されると解除されます。自治体への確認をおすすめします。
Q2特定空家等に認定されるのはどんな状態?
倒壊のおそれがある、衛生上有害な状態、景観を損なっている、周辺の生活環境に悪影響を及ぼしているといった状態が基準となります。空家等対策特別措置法に定められており、市区町村が調査・判断します。
Q3勧告を受けたら翌年から税額が上がるのか?
勧告を受けた年度から住宅用地特例の対象外となり、原則として翌年度の課税から特例なしの税額が適用されます[1]。具体的な時期は自治体によって異なる場合があります。
Q4解体すると固定資産税は下がる?
建物を解体すると住宅用地特例が外れ、土地の固定資産税は増加します。ただし老朽化した建物の固定資産税がなくなるため、建物の状態・評価額によっては総額がほぼ変わらないケースもあります。解体前に自治体窓口で税額の試算を確認することを推奨します。
Q5住宅用地特例は自動的に適用されるのか?
基本的には自動的に適用されますが、自治体によっては住宅の実態調査が行われる場合があります。長期空き家化している場合は、固定資産税の課税通知書の内容を確認し、不明点は市区町村税務担当窓口に問い合わせましょう。
10あわせて読みたい関連記事
11まとめ
住宅用地特例は、住宅が建っている土地の固定資産税を大幅に軽減する重要な制度です。空き家であっても建物が残っていれば原則として適用が続きますが、「特定空家等」や「管理不全空家等」に認定されて市区町村から勧告を受けると、この特例が解除されます。解除後は土地分の固定資産税が大きく増加する可能性があるため[1]、空き家を放置することのリスクを正しく理解しておくことが大切です。特例解除を防ぐためには、定期的な管理・清掃を続けるとともに、売却・賃貸・解体なども含めた抜本的な対処を早めに検討することをおすすめします。固定資産税の試算や認定状況の確認は、自治体の税務担当・空き家相談窓口にご相談ください。クラッソーネでは、家じまいや解体に関するご相談を承っています。