
1特定空家に指定されると何が起きるのか
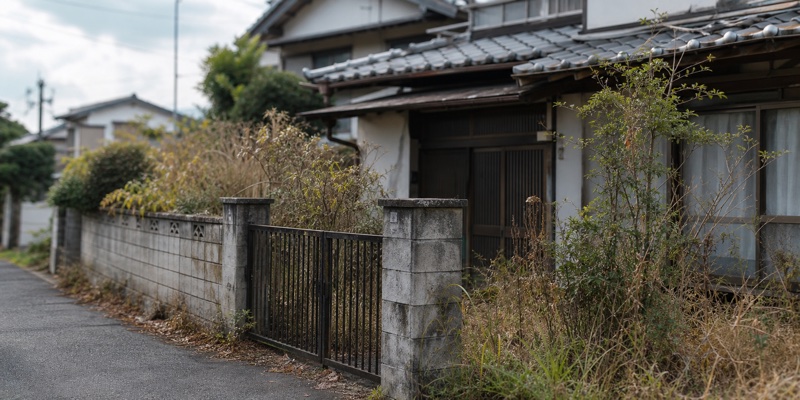
「特定空家等」に指定されると、自治体から助言・指導、勧告、命令という段階的な措置が取られ、最終的には行政が強制的に対処する代執行に至る場合があります。さらに勧告を受けると、土地の固定資産税に適用されていた住宅用地特例が外れる可能性があり、税負担が大きく変わることがあります。指定の意味と対処の流れを事前に把握しておくことが、所有者にとって重要です。
2住宅用地特例の有無で変わる土地の固定資産税の課税標準(評価額に対する割合・上限)
- 小規模住宅用地(200㎡以下)特例あり16.7 %
- 一般住宅用地(200㎡超)特例あり33.3 %
- 勧告後・特例除外(上限)70 %
※ 住宅用地特例が適用されている間は、課税標準が評価額の6分の1(小規模住宅用地、約16.7%)または3分の1(一般住宅用地、約33.3%)に軽減されます。特例が外れた土地は住宅用地以外の宅地として扱われ、課税標準は評価額の70%が上限です。グラフは上限の割合を示したもので、税額が一律に6倍(一般住宅用地なら3倍)になるわけではありません。実際の課税標準額・税額は負担調整措置や前年度の課税標準額、自治体によって異なります。特例の適用が変わった土地は前年度の課税標準額を前年度も同じ状況だった場合の額に置き換えて計算するため、特例が外れた初年度から大きく増えることもあります(柏市「土地に対する課税のしくみ」)。
出典:総務省「固定資産税の概要」および e-Gov法令検索「地方税法」第349条の3の2を基に編集部作成
3特定空家等と管理不全空家等の違い
空家等対策特別措置法では、空き家の状態に応じて二つの区分が設けられています。「管理不全空家等」は、適切な管理が行われていないことで景観や生活環境に影響を与えるおそれがある状態です。これがさらに悪化し、倒壊の危険や衛生上の問題、景観への著しい障害などが認められると「特定空家等」に指定される可能性があります。管理不全空家等の段階でも自治体から指導が入ることがあるため、早期の対応が指定を回避するうえで重要です。
4特定空家等に指定されるまでの流れ
自治体は、周辺住民からの情報提供や職員による定期巡回などを通じて、管理状態の悪い空き家を把握します。その後、現地調査・所有者確認を経て、管理不全空家等または特定空家等の認定手続きが行われます。指定前には原則として所有者への事前通知や意見陳述の機会が設けられる場合があります。指定は突然行われるわけではなく、段階的なプロセスを経ることが多いため、自治体からの連絡には早めに応じることが大切です。
5指定を回避するための管理改善策
特定空家等への指定を回避するには、建物の危険性・衛生・景観の悪化を防ぐ管理が必要です。具体的には、屋根・外壁の補修、雑草・樹木の定期的な除去、窓・扉の施錠確認、害虫・害獣への対応などが挙げられます。管理委託業者を活用する方法もあります。また、売却や解体など出口を早めに決めることで、管理負担そのものをなくす選択肢もあります。自治体が設ける空き家相談窓口に事前に相談しておくと、指導内容の方向性が把握しやすくなる場合があります。
6政府が示す空き家対策の方向性
政府広報オンラインでは、空き家の活用や適切な管理に向けた対策が強化されていることが説明されています。所有者が空き家を適切に管理する責務を持つことが周知されており、放置が続く場合には自治体が段階的に介入できる仕組みが整備されています。
7指定後の対処手順:助言から代執行まで
特定空家等に指定された場合、自治体は次の順序で措置を取ることができます。第一段階は「助言・指導」で、所有者に改善を求める任意の働きかけです。改善されない場合は「勧告」に進み、この段階で住宅用地特例の適用外となる可能性があります。さらに改善がなければ「命令」が出され、正当な理由なく従わない場合は過料の対象となることがあります。最終手段として「代執行」があり、自治体が所有者に代わって除却などを実施し、その費用を所有者に請求する場合があります。請求と回収の流れは空き家の行政代執行の費用で解説しています。勧告の段階で迅速に対応することが、費用・税負担・法的リスクを抑えるうえで重要です。
8勧告・命令を受けた後の現実的な選択肢
勧告や命令を受けた後も、所有者は改善工事・売却・買取・解体といった対応を選ぶことができます。改善工事は費用がかかりますが、建物を残したい場合や売却を前提に状態を整える場合に選ばれることがあります。買取は現状のままでも応じてもらえる場合があり、保有コストを早期に止められる選択肢です。解体は危険性の除去と管理負担の解消につながりますが、更地になることで税の計算基準が変わることがあります。どの選択肢も、自治体や専門家と早めに相談しながら進めることが大切です。
9よくある質問
Q1特定空家に指定されると固定資産税はいつから変わりますか?
勧告を受けた翌年度から住宅用地特例の対象外になる場合があります。ただし具体的な税額の変更時期は自治体によって異なるため、市区町村の税務担当窓口に確認してください。
Q2特定空家等の指定は一度受けると取り消せませんか?
管理状態を改善したことが認められれば、指定が解除される場合があります。自治体に改善内容を報告し、再確認を依頼することが取り消しへの近道です。
Q3空き家の管理を業者に任せれば指定は回避できますか?
管理委託で建物の状態を維持できれば、指定リスクを下げることにつながる場合があります。ただし、すでに危険な状態が生じている場合は、管理委託だけでは不十分なこともあるため、建物の状態を専門家に確認することが重要です。
Q4相続した空き家が特定空家に指定されていた場合どうなりますか?
相続によって所有権を引き継いだ場合、自治体からの措置も引き継ぐことになります。相続後は早めに現地確認を行い、自治体へ相続の旨を連絡して対応方針を確認することが大切です。
Q5代執行の費用はどのくらいかかりますか?
代執行の費用は建物の規模や状態によって大きく異なります。自治体が実施した費用を所有者に請求する仕組みのため、事前の対応が難しい場合は自治体に相談して費用負担の見通しを確認してください。請求・回収の流れや、払えない場合の扱いは空き家の行政代執行の費用で詳しく解説しています。記事の内容は一般的な制度の説明であり、個別の費用については専門家または自治体に問い合わせてください。
Q6特定空家に指定される前に自治体からサインはありますか?
多くの場合、指定前に所有者への文書通知や立入調査の通知があります。これらの連絡を無視せず、速やかに応じることで指定を回避できる可能性が高まります。
Q7特定空家等への対応の一環で、相続した空き家を買取してもらう手続きは?
まず相続登記を済ませておく必要があります(相続登記の申請は2024年4月1日から義務化されています)[1]。登記が完了したら買取業者に査定を依頼し、提示された条件に納得できれば売買契約を結び、引き渡しに進む流れが一般的です。特定空家等に指定されている、またはそのおそれがある物件でも現状のまま買取に応じてもらえる場合があり、勧告後の税負担や管理負担を早期に解消する選択肢の一つになります。相続税や譲渡所得税など税務上の取り扱いは個別の事情によって異なるため、具体的な金額や特例の適用可否は税理士に確認することをお勧めします。
10あわせて読みたい関連記事
11まとめ:指定前の対応が税負担と費用リスクを左右する
特定空家等への指定は、固定資産税の住宅用地特例消失や代執行費用の請求など、所有者に大きな影響をもたらす可能性があります。指定に至るまでには段階的なプロセスがあり、自治体からの連絡に早めに応じて管理改善や売却・解体などの対応を取ることで、リスクを抑えやすくなります。まずは建物の現状確認と自治体への相談から始めることをお勧めします。