
1空き家は「何年放置したら」どうなるのか
親から相続した実家や、転勤で誰も住まなくなった家。「いずれ何とかしよう」と思いながら、気づけば数年が経っているケースは少なくありません。総務省の2023年住宅・土地統計調査によれば、全国の空き家数は約900万戸[1]に達し、過去最多の水準です。
「何年放置すると特定空家になるのか」とよく聞かれますが、法律で決まった年数はありません。特定空家等や管理不全空家等にあたるかどうかは、国のガイドラインが示す基準などをもとに、建物や敷地の状態、周辺の生活環境への影響などを踏まえて自治体が判断します。[2]
一方で、相続した空き家には、相続放棄・相続登記・税の特例など、年数で決まっている期限がいくつもあります。気づかないうちに期限が過ぎると、使えたはずの選択肢がなくなることもあります。この記事では、放置した期間ごとに起こりやすいことと、その時期に確認しておきたいことを順に整理します。
2【早見表】放置した期間ごとに起こりやすいこと
相続で空き家を取得した場合を例に、主な期限と起こりやすいことを時系列で並べます。
- 自分のために相続が開始したことを知ってから3か月以内:相続放棄をするなら、この期間内に家庭裁判所へ申述する必要があります。[3]
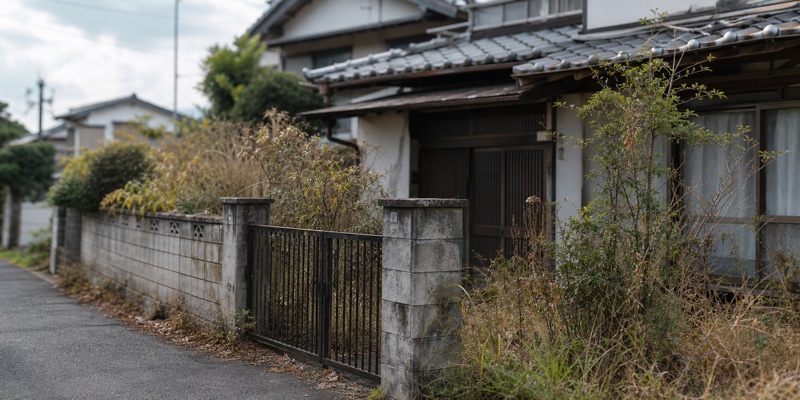
- 管理しない期間が続くと:換気や通水をしないと、湿気・カビ・設備の傷みが進みやすくなります。郵便物がたまる、草木が伸びるといった変化で、近隣の目にも留まりやすくなります。
- 相続でその不動産を取得したことを知った日から3年以内:相続登記の申請が義務です。正当な理由なく怠ると、10万円以下の過料の対象になります。[4]
- 相続の開始から3年を経過する日が属する年の12月31日まで:一定の要件を満たす空き家を売る場合に使える「3,000万円特別控除」の売却期限です。ただし、この特例は2027年12月31日までの売却が対象です。[5]
- 年数ではなく状態しだい:管理が行き届かず、建物や敷地の状態が悪くなると、管理不全空家等や特定空家等として、指導・勧告などの対象になることがあります。[2]
期限のある手続きは、「放置していた期間」ではなく、「相続が開始したことを知った日」「不動産の取得を知った日」「相続の開始日」など、手続きごとに決まった日から数える点に注意が必要です。
3相続直後〜3か月:最初の期限は「相続放棄」
放棄するなら3か月以内に判断する
空き家を含めて相続したくない場合、相続放棄という選択肢があります。申述は、自己のために相続の開始があったことを知ったときから3か月以内に、被相続人の最後の住所地の家庭裁判所へ行う必要があります。期間内に判断材料がそろわない場合は、期間の伸長を申し立てることもできます。[3]
放置したまま期限を過ぎると、空き家ごと引き継ぐことになる
相続放棄も限定承認もしないまま期限(原則3か月、家庭裁判所が期間を伸ばした場合はその期間)を過ぎると、民法上、相続を単純承認したものとみなされ、空き家を含めて相続することになります。[6]相続放棄はほかの財産も含めてすべて手放す手続きのため、空き家だけを手放したい場合は、売却や国庫帰属など別の方法を比べることになります。まずは家財の量や建物の状態を確認し、相続するかどうかを早めに家族で話し合いましょう。
4相続から3年を迎える前後:相続登記と「3,000万円控除」の期限を確認する
相続登記は3年以内に申請する
2024年4月1日から相続登記の申請が義務になり、自分のために相続が開始したことを知り、かつ、その不動産の所有権を取得したことを知った日から3年以内に申請しなければなりません。正当な理由なく怠ると、10万円以下の過料の対象になります。2024年4月1日より前の相続で取得し、まだ登記していない不動産も対象で、原則として2027年3月31日までに申請が必要です。[4]売却に向けては、相続登記で名義を整理しておく必要があります。手続きの流れは「空き家の相続登記義務化にどう対応する?」で解説しています。
空き家の3,000万円特別控除は「3年が経過する年の年末」までに売る
亡くなった方が一人で住んでいた家を相続して売る場合、一定の要件を満たせば、譲渡所得から最高3,000万円を控除できる特例があります。その家や敷地を相続などで取得した相続人が3人以上の場合は、最高2,000万円です。主な要件は、昭和56年5月31日以前に建築された家であること、売却代金が1億円以下であること、そして相続の開始から3年を経過する日が属する年の12月31日までに売ることです。ただし、この特例は2027年12月31日までの売却が対象です。[5]
たとえば相続の開始が2025年5月なら、3年を経過する日は2028年5月で、その年の12月31日が本来の売却期限になります。ただし特例の対象は2027年12月31日までの売却のため、実際の期限はどちらか早いほうで考える必要があります。[5]適用できるかどうかは個別の事情によるため、税理士や税務署に確認してください。要件と手続きは「空き家売却で3,000万円控除を受けるには?」で整理しています。
5何年たつと特定空家になる?年数ではなく「建物や敷地の状態」で決まる
管理不全空家等と特定空家等
空家等対策特別措置法では、倒壊の危険、衛生上の著しい問題、著しい景観の悪化など、周辺に悪影響を及ぼすおそれがある状態の空き家を「特定空家等」としています。2023年の法改正で、放置すれば特定空家等になるおそれのある空き家を対象にした「管理不全空家等」の類型も新設されました。どちらにあたるかは放置した年数だけでは決まらず、国のガイドラインの判断基準などをもとに、建物や敷地の状態、周辺の生活環境への影響などを踏まえて自治体が判断します。[2]
勧告を受けると住宅用地特例が外れる
住宅が建っている土地は「住宅用地特例」で固定資産税が軽減されており、小規模住宅用地(200㎡以下の部分)では課税標準が評価額の6分の1になります。[7]管理不全空家等や特定空家等として勧告を受けると、この特例の対象から外れ、税負担が大きく増える場合があります。[2]
改善しないと命令・代執行に進むことがある
特定空家等として勧告を受けても改善しない場合、命令、さらに代執行へと段階的に進むことがあります。代執行になった場合の費用の扱いは空き家の行政代執行の費用で解説しています。[2]指定の流れと避け方は「特定空家に指定されたらどうなる?」で詳しく解説しています。
6放置が長引くほど、選べる方法が減っていく
建物の劣化と近隣への影響
人が住まない家は、換気や通水がされないぶん傷みが早く進みます。外壁や屋根材の落下、樹木の越境などで隣家や通行人に被害を与えた場合、民法上、所有者が損害賠償の責任を問われることがあります。[6]
売る・貸す・活かすの選択肢が狭まる
劣化が進むほど、賃貸や中古住宅としての売却は難しくなり、解体や片付けが前提になりやすくなります。3,000万円特別控除にも売却期限があるため、「いつか考える」の間にも、条件のよい選択肢は少しずつ減っていきます。
早めに状態を確認するのがいちばんの対策
まずは建物の状態、家財の量、固定資産税の通知書、相続登記の状況を確認しましょう。そのうえで、売却・買取・管理委託・解体のどれが合うかを比べると、費用と手間を抑えやすくなります。
7よくある質問
Q1空き家は何年放置すると特定空家になりますか?
法律で決まった年数はありません。特定空家等や管理不全空家等にあたるかどうかは、国のガイドラインの判断基準などをもとに、建物や敷地の状態、周辺の生活環境への影響などを踏まえて自治体が判断します。[2]短期間でも状態が悪ければ対象になることがあり、長く空いていても適切に管理されていれば対象になるとは限りません。
Q2相続した空き家の相続登記をしないまま放置するとどうなりますか?
自分のために相続が開始したことを知り、かつ、その不動産を取得したことを知った日から3年以内に相続登記を申請する義務があり、正当な理由なく怠ると10万円以下の過料の対象になります。[4]登記をしないままでは、売却などの手続きも進められません。
Q3空き家を3年以上放置すると、3,000万円特別控除は使えなくなりますか?
3年たった時点ですぐに使えなくなるわけではありません。この特例は、相続の開始から3年を経過する日が属する年の12月31日までに売ることが要件の一つで、特例自体も2027年12月31日までの売却が対象です。[5]どちらかの期限を過ぎて売った場合は対象外になります。ほかにも建築時期などの要件があるため、適用できるかは税理士や税務署に確認してください。
Q4住宅用地特例が外れると、固定資産税はどれくらい増えますか?
小規模住宅用地では課税標準が評価額の6分の1に軽減されているため[7]、特例が外れると税負担が大きく増えることがあります。ただし、実際の増え方は負担調整の措置や土地の評価額などによって異なり、単純に6倍になるとは限りません。具体的な金額は、市区町村の課税資料や窓口で確認することをおすすめします。
Q5遠方に住んでいて空き家を管理できない場合はどうすればよいですか?
地元の不動産会社や空き家管理の専門業者に管理を委託する方法があります。費用はサービス内容(巡回・通水・草刈りなどの頻度)や地域によって幅があるため、複数社から見積もりを取って比べることをおすすめします。
8あわせて読みたい関連記事
9まとめ:「何年」より「いつまでに何をするか」を確認する
空き家を何年放置すると特定空家になる、という決まった年数はありません。判断のもとになるのは建物や敷地の状態、周辺の生活環境への影響などで、管理が行き届かなければ短期間でも指導や勧告の対象になることがあります。[2]
一方で、相続した空き家には年数で決まった期限が続きます。相続放棄は相続が開始したことを知ってから3か月[3]、相続登記は不動産の取得を知った日から3年[4]、3,000万円特別控除は相続の開始から3年を経過する日が属する年の年末まで(特例は2027年12月31日までの売却が対象)です。[5]放置している間にこれらの期限が過ぎると、選べる方法が減っていきます。まずは今どの期限が迫っているかを確認し、売却・買取・管理委託・解体の中から、自分に合った方法を早めに比べましょう。