1空き家の買取価格は「買主が見込む費用とリスク」を減らすと上げやすい
相続した親の家を買取業者に売るとき、提示される価格は立地や土地の条件だけで決まるわけではありません。買取業者は、買い取った後に必要になる家財の撤去や修繕、境界や権利関係の確認、再び売れるまでの期間に負うリスクなどを見込み、その分を差し引いて価格を出すのが一般的です。
立地や土地の形は変えられませんが、差し引かれる部分の一部は、売る前の準備や伝え方で小さくできる場合があります。この記事では、買取価格を上げるために所有者ができること、お金をかけても価格に反映されにくいこと、価格だけでなく手元に残るお金(手取り)を増やす考え方を順に整理します。どれも価格が上がることを約束するものではなく、査定額や条件を比べる判断材料として役立ててください。

空き家の買取価格が気になる方はLINEで相談
査定前の準備や、買取・仲介・解体のどれで手放すかを一緒に整理しましょう。
2空き家の買取価格はどう決まる?上げられる部分と上げられない部分
提示価格は「物件の価値」から「買主が見込む費用」を引いたもの
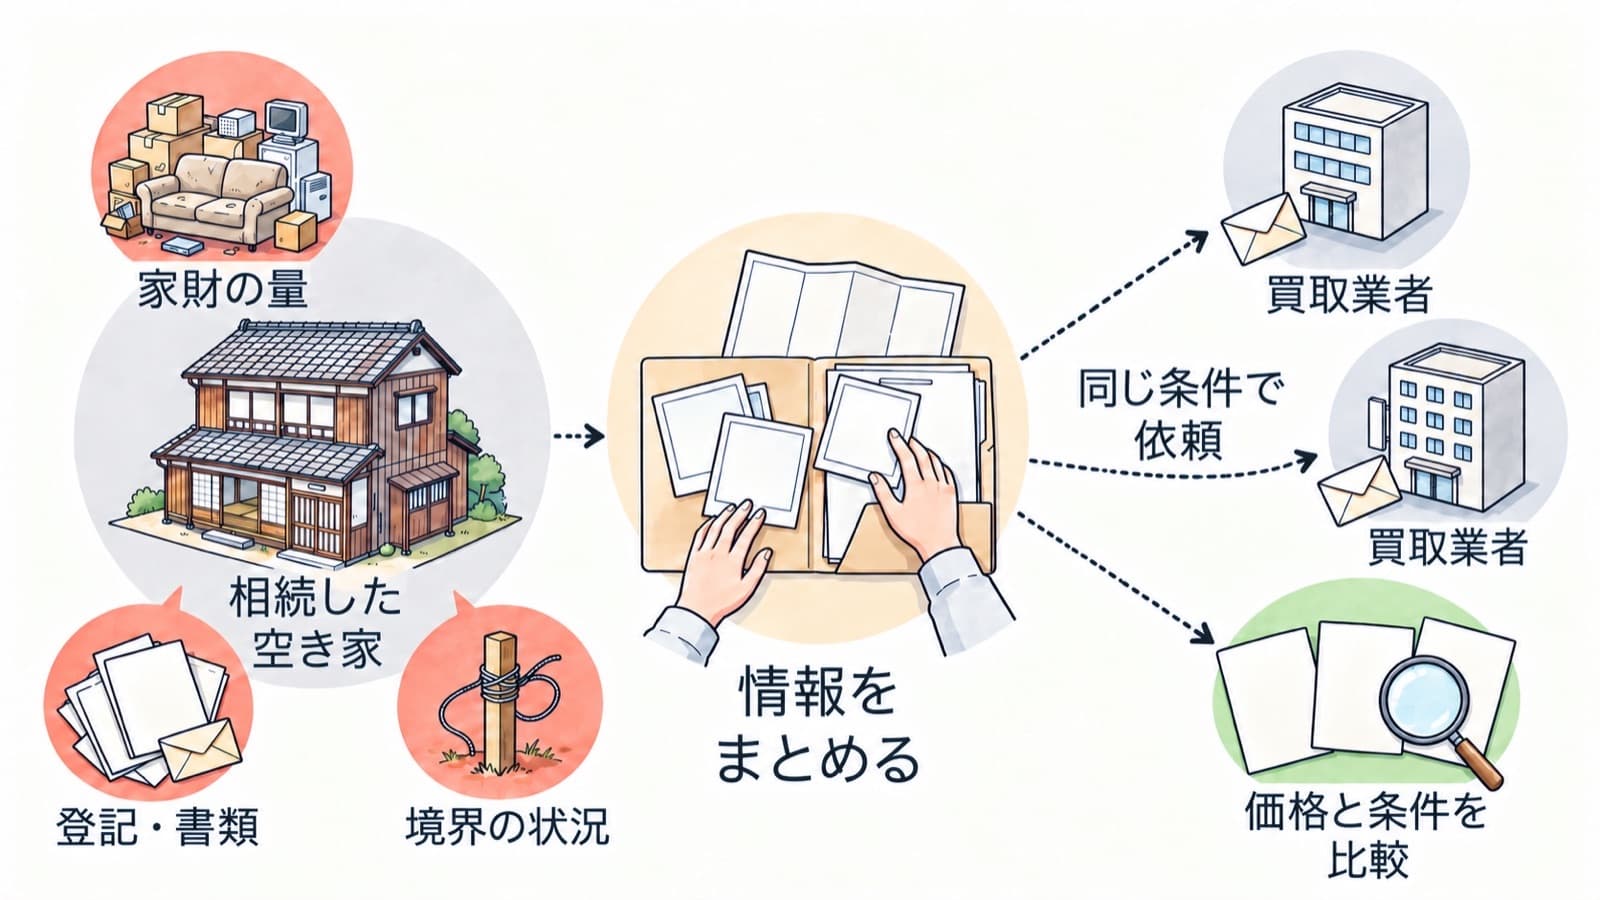
買取業者は、解体して土地として売る、改修して再販するといった計画を立て、その費用とリスクを差し引いて価格を決めます。差し引かれやすいのは、次のような項目です。
- 家具・家電などの家財の撤去費
- 雨漏りや傷みの修繕費、または解体費
- 境界の確認や測量、登記など、権利関係の整理にかかる費用と手間
- 引き渡し後に不具合が見つかるリスクや、再販までの期間に負うリスク
所有者が変えられる部分と、変えられない部分
立地、土地の広さや形、接道条件などは、所有者が後から変えることはできません。価格を左右する条件の全体像は、空き家の買取相場で整理しています。
一方、家財の量、書類や境界の状況、建物の不具合についての情報の出し方は、売る前の準備で変えられる部分です。買主にとって「分からないこと」が減るほど、リスクとして多めに差し引く理由も減ります。
3空き家を賃貸・売却する上での課題(国土交通省の調査)
- 住宅の傷み43.3 %
- 借り手・買い手の少なさ40.3 %
- 家財などの処理37.4 %
- 設備や建具の古さ34 %
- リフォーム費用21.4 %
- 地域の高齢化や人口減少21.4 %
- どうすればよいか分からない21.4 %
- 住宅の耐震性16 %
※ 今後5年程度のうちに空き家を賃貸または売却する意向がある世帯(251千世帯)への複数回答。賃貸と売却を合わせた回答で、上位8項目を掲載。
4買主が見込む費用とリスクを減らす3つの準備
国土交通省の令和6年空き家所有者実態調査では、今後5年程度のうちに空き家を賃貸または売却する意向がある世帯に課題を尋ねたところ、「住宅の傷み」が43.3%で最も多く、「借り手・買い手の少なさ」が40.3%、「家財などの処理」が37.4%と続きました[1]。賃貸と売却を合わせた回答で、所有者が感じる課題を示したものです。各準備による買取価格への効果を示すデータではありません。ここからは、査定の条件を整理するために売る前にできる準備を3つ紹介します。
登記・境界・書類を先にそろえる
相続した家を売るには、相続登記で名義を相続人に移す必要があります。相続登記の申請は2024年4月1日から義務化され、相続で不動産を取得したことを知った日から3年以内の申請が求められています。2024年4月1日より前に取得を知っていた場合も対象で、未登記なら原則2027年3月31日までに申請が必要です[2]。査定の段階で登記の状況や完了の見込みを伝えられると、買主は手続きの予定を立てやすくなります。
境界がはっきりしない土地は、買主が測量や隣地との確認にかかる費用と手間を見込むため、価格に影響することがあります。測量図や境界の確認書があれば査定時に見せ、見当たらない場合は境界を示す杭などが残っているかを確かめておきましょう。隣地との話し合いがまとまらない場合は、法務局がもともとの境界線(筆界)を調査して明らかにする「筆界特定制度」もあります。ただし、所有権の範囲そのものを決める制度ではありません[3]。
家財は「減らす」から始める
家財の撤去だけを業者に頼む場合、一戸建てで20万円〜50万円程度、量が多い場合は50万円〜60万円以上かかることもあるとされています[4]。買取業者が家財ごと引き取る場合も、この撤去の費用と手間を見込んで価格を出すのが一般的です。
すべてを自分で片付ける必要はありません。貴重品や思い出の品を取り出し、明らかなごみを処分して量を減らすだけでも、買主が見込む手間は小さくなります。残りの撤去を自分で頼むか、家財ごと買い取ってもらうかは、撤去の見積もりと、家財あり・なしそれぞれの査定額を比べて決めると判断しやすくなります。家財を残したまま売る場合の注意点は、空き家のそのまま買取(現状渡し)で解説しています。
不具合は隠さず伝え、契約条件とセットで比べる
民法では、引き渡した物が契約の内容に適合しない場合、買主はそれぞれの要件に応じて、修補などの追完、代金の減額、損害賠償の請求や契約の解除を求められると定めています[5]。売主がこの責任を負わない特約を結ぶ場合もありますが、特約があっても、売主が知りながら告げなかった事実については責任を免れることができません[5]。
雨漏りやシロアリ、設備の故障など分かっている不具合は査定の段階で伝え、その前提で出された価格かを確認しましょう。そのうえで、売主が責任を負う範囲や期間など、契約条件も価格と一緒に比べることが大切です。
5査定の受け方と条件の出し方で差が出る
同じ条件で複数社に査定を依頼し、内訳を比べる
買取業者によって再販の方法や得意な地域が異なるため、同じ家でも査定額に差が出ることがあります。依頼するときは、家財の有無や不具合の情報など、伝える条件をそろえましょう。条件がばらばらだと、価格の差が業者の評価の違いなのか、前提の違いなのかが分かりません。
金額だけでなく、家財の撤去や解体を見込んだ金額か、測量の費用をどちらが負担するかといった内訳も確認すると、差が出た理由が見えてきます。業者の免許の確認や契約前のチェックポイントは、空き家買取業者の選び方で解説しています。
引き渡し時期や条件に幅を持たせる
引き渡しの時期や家財の処分の範囲は、価格を話し合う材料になることがあります。ただし、買主の負担が増える条件は減額につながる場合もあるため、条件を変える前後の提示額と、自分が負担する費用を比べましょう。反対に、期限までに現金化したい事情が強いと、選べる条件が狭まります。相続人同士で、売却額の下限や引き渡しの希望時期をあらかじめ話し合っておくと、提示された条件を落ち着いて判断できます。
準備した内容を伝えたうえでの価格を知りたい場合は、空き家の買取査定(別ウィンドウで開きます)を利用する方法もあります。
6お金をかけても価格が上がりにくいこと
売る前のリフォーム
国土交通省の同じ調査では、買い手・借り手が見つからない場合の対応として、「家賃や価格を引き下げる」が45.5%、「自治体・専門家などに相談する」が42.6%だった一方、「リフォームなどで住宅の魅力を高める」は6.4%にとどまりました[1]。これは所有者が考えている対応を尋ねたもので、リフォームによって価格が上がるかどうかを示すデータではありません。
ただ、買取業者は買い取った後に自社の計画で改修や解体を行うため、売主が先にリフォームしても、その費用が価格にそのまま上乗せされるとは限りません。費用対効果の考え方は、リフォームして売るか、そのまま売るかで比べています。
売る前の解体
更地にすれば、買主は解体費を見込む必要がなくなります。ただし、解体費は所有者が先に負担することになり、建物がなくなると土地の固定資産税の軽減が受けられなくなる場合もあります。解体してから売るか、建物付きのまま買い取ってもらうかは、空き家は解体と買取のどちらがお得かで比べています。迷う場合は、工事の前に「今のままの状態」での査定額を聞いておくと、費用をかける意味があるかを判断しやすくなります。
7価格だけでなく手取りを増やす
仲介手数料と、売れるまでの維持費を含めて比べる
不動産会社に買い手を探してもらう仲介では、成約時に仲介手数料がかかります。買取業者に直接売る場合は、この手数料がかからないのが一般的です。買取の提示額を仲介の売り出し価格とだけ比べず、手数料や、売れるまでにかかる管理費・固定資産税も含めた手取りで比べましょう。違いは空き家は買取か仲介かで整理しています。
3,000万円の特別控除が使えるか確認する
親が一人で住んでいた家を相続して売る場合、「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」で、2027年12月31日までの売却について、譲渡所得から最高3,000万円を控除できる場合があります。主な要件は、1981年(昭和56年)5月31日以前に建築された家(区分所有建物の登記がされた建物を除く)であること、相続開始の直前に親以外に住んでいた人がいなかったこと、相続後に貸したり住んだり事業に使ったりしていないこと、相続開始の日から3年を経過する日の属する年の12月31日までに売ること、売却代金が1億円以下であることなどです。2024年1月1日以後の売却で、家と敷地を相続・遺贈で取得した相続人が3人以上の場合は、控除の上限が2,000万円になります[6]。
建物付きのまま売る場合は、売却の時点で一定の耐震基準を満たしていることが要件です。2024年1月1日以後の売却では、売却の翌年2月15日までに耐震基準を満たすか、家屋の全部を取り壊した場合も対象になります。親子や夫婦、特殊な関係のある法人など「特別の関係がある人」への売却は対象外です[6]。買取業者に建物ごと売る場合は、買主による工事の完了期限と、申告に必要な書類を受け取れるかを契約前に確認しましょう。申告の流れは3,000万円控除の確定申告で解説しています。
取得費の資料を探しておく
譲渡所得は、売った金額から取得費と譲渡費用を差し引いて計算します。親が買った時期が古く取得費が分からない場合は、売った金額の5%相当額を取得費とすることができます[7]。実際の取得費が分かればそれより大きくなる場合もあるため、親の売買契約書や領収書が残っていないか探しておきましょう。税金の全体像は空き家を売ったときの税金で整理しています。具体的な税額は、税理士や税務署に確認してください。
8よくある質問
Q1家財をすべて片付けてから査定を受けたほうが高くなりますか?
片付けた分だけ価格が上がるとは限りません。撤去を業者に頼むと一戸建てで20万円〜50万円程度かかるとされているため[4]、まず貴重品などを取り出したうえで家財がある状態の査定額を聞き、撤去の見積もりと比べてから決める方法もあります。
Q2提示された買取価格は交渉できますか?
交渉の余地がある場合もあります。ほかの業者の査定内容、境界や書類がそろっていること、引き渡し時期を買主に合わせられることなど、根拠を示して話し合うと検討してもらいやすくなります。ただし、価格が上がるかどうかは業者の判断によります。
Q3不具合を伝えると買取価格は下がりますか?
不具合の内容によっては下がることがあります。ただ、責任を負わない特約を結んでも、売主が知りながら告げなかった事実については責任を免れることができないと民法で定められています[5]。分かっている不具合は伝えたうえで、価格と契約条件を比べましょう。
Q4買取業者に売る場合も3,000万円の特別控除は使えますか?
要件を満たせば、買取業者への売却も対象になり得ます。建物付きで売る場合は、売却時の耐震基準や、売却の翌年2月15日までの耐震改修や家屋の全部の取り壊しなどの要件があり、特殊な関係のある法人など「特別の関係がある人」への売却は対象外です[6]。工事の完了期限も含め、適用できるかは税理士や税務署に確認してください。
Q5相続した空き家を買取してもらう手続きは?
まず相続登記で名義を相続人に移します。相続登記の申請は2024年4月1日から義務化されています[2]。そのうえで買取業者に査定を依頼し、家財や不具合の状況を伝えて条件を確認します。価格と条件に納得できれば売買契約を結び、引き渡しへ進みます。売却にかかる税金は個別の事情で変わるため、税理士に確認することをお勧めします。
9あわせて読みたい関連記事
10まとめ:買主が見込む費用とリスクを減らし、手取りで比べる
空き家の買取価格は、物件の価値から、買主が見込む家財の撤去や修繕、権利関係の確認、再販までのリスクを差し引いて決まるのが一般的です。立地は変えられなくても、登記・境界・書類をそろえ、家財を減らし、不具合を正直に伝えることで、差し引かれる理由を減らせる場合があります。
同じ条件で複数社の査定を受けて内訳と契約条件を比べ、リフォームや解体など費用のかかる工事は、今のままの査定額を確かめてから判断しましょう。最後は提示額だけでなく、仲介手数料や特別控除も含めた手取りで比べることが大切です。