1空き家を寄付したいと思ったら、まず知っておきたいこと
相続した空き家を売れそうにないとき、「いっそ、寄付できないか」と考える人は少なくありません。令和5年の住宅・土地統計調査では、全国の空き家は900万戸、空き家率は13.8%でした[1]。ただし、空き家の寄付は、渡したい側が決められるものではありません。受け取る側が、受けるかどうかを決めます。自治体は受け入れる条件を定めていて、受け付けていない自治体もあります。
この記事では、空き家を自治体・個人・法人に寄付するときの現実と、寄付する側・もらう側にかかる税金、寄付できなかったときの選択肢を、国税庁や自治体の公式の資料をもとに整理します。自治体の基準は地域で違い、税金の扱いは個別の事情で変わります。個別の判断は、寄付先の窓口と、税理士・司法書士などの専門家に確認してください。

空き家の手放し方をLINEで相談
寄付が難しいときの、売却・解体・国庫帰属の選び方まで、一緒に整理しましょう。
2自治体への寄付は、受け入れる条件が限られる
受け入れるかどうかは、自治体ごとに違う
自治体への寄付は、全国で同じ基準があるわけではありません。北九州市は、空き家の寄付について、相談のケースを含めて受け付けていないと案内しています(市民の声への回答。2025年2月更新で、回答した時点の内容のため、現在と異なる場合があると注記されています)[2]。代わりに、空き家バンクと、条件付きの解体費用の助成を紹介しています[2]。一方、名古屋市は、受け入れる基準を定めたうえで、寄附を受けています[3]。泉佐野市は、特定空家に指定された空家のうち、一定の条件を満たすものについて、土地・建物の寄附を受け、市が建物を除却する事業の要綱を定めています[4]。
条件の例:使い道、土地と建物、権利関係
名古屋市は、受け入れる土地を、市の事業に利用できる土地と、処分が容易であると見込まれる土地としています。原則は更地で、建物付きの場合は相談です。隣地との境界が決まっていない土地、抵当権などが設定されている土地、維持管理が困難な土地などは受けられないとしています[3]。泉佐野市の要綱では、寄附する意思があること、除却の費用を負担する資金的な能力がないと認められること、土地と建物を同時に寄附できること、抵当権など第三者の権利がないことなどが、条件です[4]。
二つの例に共通するのは、自治体にとっての使い道があるかと、権利関係が整理されているかです。ただし、これは二つの自治体の例で、すべての自治体に当てはまるわけではありません。
受け入れが決まるまでの流れ
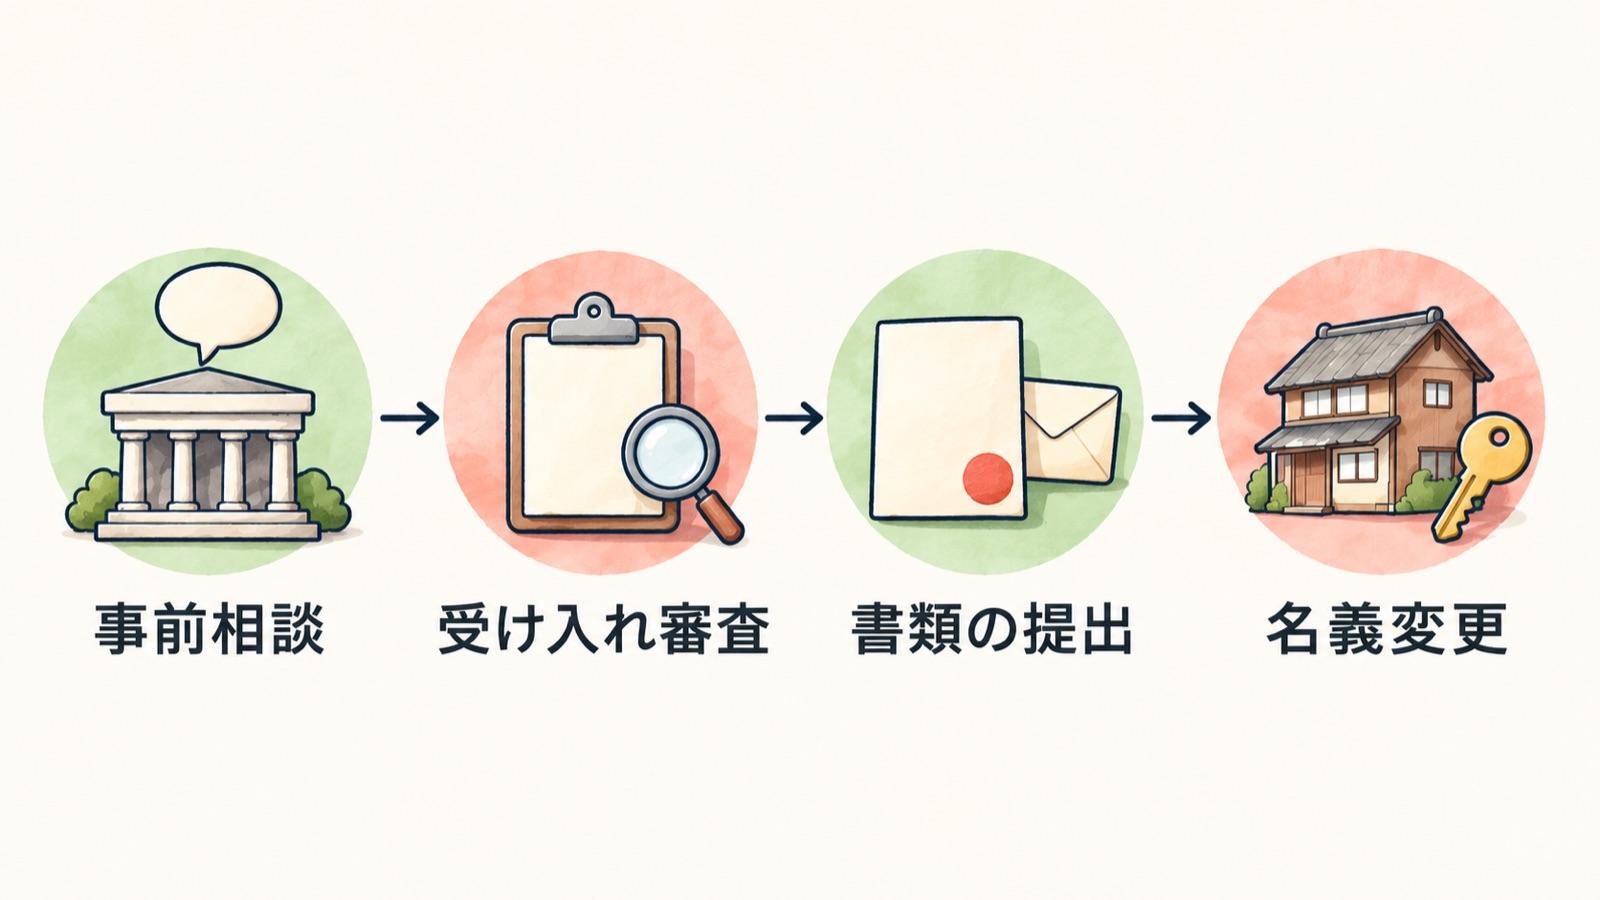
名古屋市は、寄附を希望する人は、まず担当課に事前に相談するよう案内しています。そのあと寄附を申し込み、寄附申込書や登記簿謄本などを出して、市が受け入れの可否を調査します[3]。泉佐野市は、協議会の意見を聞いたうえで市長が受け入れを決め、決まった場合に、寄附申込書、印鑑証明書などの書類を出してもらいます[4]。まず窓口に相談して、受け入れの可否と条件を確かめるところから始めましょう。
3寄付先ごとの比較:自治体・個人・法人
| 寄付先 | 受け入れの現実 | 寄付する側の税金 | 受け取る側の負担・注意点 |
|---|---|---|---|
| 自治体 | 受け入れるかどうかは自治体が判断する。受け付けていない自治体もあり、受け入れる場合も、使い道や権利関係などの条件がある | 所得税(譲渡所得)は課税されない。この非課税のための特別な要件や手続きは必要ない | 事前に相談する必要がある。条件に合わなければ断られる |
| 個人(親族・隣地の人など) | 相手が受け入れれば譲れる | 個別の事情によるため、税理士に確認する | 受け取る人に贈与税がかかることがある。名義変更の登記の費用がかかり、名義が変わったあとは、固定資産税や建物の管理の負担も、受け取る人が負う |
| 法人(公益法人・NPOなど) | 受け入れる側に、使い道があるかどうかが前提になる | 寄附時の時価で譲渡があったとみなされ、所得税(譲渡所得)がかかる。公益法人等への寄附は、国税庁長官の承認を受けると課税されない場合がある | 承認には、寄附の日から2年以内に公益目的事業に直接使われることなどが必要 |
比較の整理は編集部によるものです。公的資料が根拠になっているのは、自治体への寄附は譲渡所得が課税されないこと、法人への寄附が時価で譲渡したとみなされること、公益法人等の承認の要件、個人から贈与を受けると贈与税がかかること、自治体ごとに受け入れの可否と条件が違うことです。個人に譲る場合の寄付する側の税金と、法人の受け入れの実態は、公的資料で一律には確認できないため、個別の判断は税理士・司法書士などの専門家と、寄付先に確認してください。
出典:国税庁「No.3108 国や地方公共団体又は公益を目的とする事業を行う法人等に財産を寄附したとき」「No.4402 贈与税がかかる場合」、名古屋市・北九州市・泉佐野市の公式資料を基に編集部作成(国税庁No.3108以外の資料のURLは本文と参考資料を参照)
4個人・法人に寄付するときの税金と注意点
親族や隣地の人に譲る:受け取る人に贈与税がかかることがある
個人から贈与で財産を取得したときは、贈与を受けた人に贈与税がかかります。暦年課税では、1年間に贈与を受けた財産の価額の合計が基礎控除額の110万円以下なら、贈与税はかかりません[5]。不動産の評価額と、その年に受けたほかの贈与を含めた合計額が、110万円を超えるかどうかは、税理士に確認しましょう。
無償で譲る場合でも、受け取る人には、名義変更の登記の費用、名義が変わったあとの固定資産税、建物の管理の手間がかかります。古い空き家は、受け取る人の負担になりやすく、相手が受け入れてくれるとは限りません。事前に、相手に費用と管理の負担を伝えて、同意を得ておきましょう。
法人に寄付する:寄付する側に、譲渡所得の税金がかかることがある
個人が、土地や建物を法人に寄附したときは、寄附時の時価で譲渡があったものとみなされて、所得税(譲渡所得)が課税されます[6]。ただし、国や地方公共団体に寄附した場合は、譲渡所得が課税されず、そのための特別な要件や手続きも必要ありません[6]。寄付そのものを受け入れるかどうかは、自治体が審査して決めます。
公益を目的とする事業を行う法人(公益法人等)に寄附する場合は、国税庁長官の承認を受けたときに、課税されません。承認を受けるには、寄附をした財産が、寄附の日から2年以内に、その法人の公益目的事業の用に直接使われるなどの要件があり、財産の寄附があった日から4か月以内または寄附した年分の確定申告期限のいずれか早い日までに、申請書を出す必要があります[6]。受け入れる法人にその空き家の使い道がなければ、要件を満たすことは難しくなります。
寄付が決まるまでは、所有者として管理を続ける
寄付の相談をしている間も、所有者として、適切な管理を続けましょう。相談に時間がかかっても、換気や草刈りなどの管理を止めないようにします。管理の費用と方法は、空き家の管理費用の比較で確認できます。
固定資産税は、原則として、1月1日(賦課期日)の時点で、登記簿に所有者として登記されている人に、その年度分がかかります[7]。年の途中で名義が変わっても、その年度分の納税義務が名義変更の日に切り替わるとは限りません。名義変更の時期と、その年の固定資産税の扱いは、寄付先や専門家に確認しましょう。
5寄付を決める前に確認したい3つのこと
名義と権利関係を整理する
寄付の前に、空き家の名義が自分になっているかを確認します。相続した空き家は、相続登記が2024年4月1日から義務になっています[8]。名義が亡くなった親のままだと、寄付の手続きに進めません。共有名義の場合は、ほかの共有者と、寄付することを事前に話し合いましょう。抵当権などが設定されている場合は、自治体が受けられない例があります[3][4]。
境界・建物の状態・解体の費用を確かめる
隣地との境界が決まっていない土地は、受けられない例があります[3]。また、名古屋市のように、原則として更地を受け入れる自治体では、建物を解体してから寄附することになる場合があります[3]。解体の前に、寄付できるかを、自治体の窓口に相談しましょう。解体してから断られると、費用だけが残るおそれがあります。解体費用の考え方は、空き家の解体費用で解説しています。
窓口は、財産管理や空き家対策の担当課
自治体への相談は、財産を管理する担当課や、空き家対策の担当課が窓口になる場合があります。名古屋市は財政局の財産管理課に事前相談するよう案内しています[3]。自治体によって担当課が違うため、市区町村のホームページや代表の電話で、窓口を確かめましょう。
6寄付できないときの選択肢
まず、売れるかどうかを確かめる
寄付を考える前に、買取や仲介で売れるかを確かめましょう。古い家でも、買取なら値がつくことがあります。買取と仲介の違いは、買取と仲介の比較で解説しています。地域の空き家バンクに登録して、買い手や借り手を探す方法もあります[9]。
土地だけなら、国に引き取ってもらう制度もある
相続した土地は、相続土地国庫帰属制度で、国に引き取ってもらえる場合があります。建物がある土地は申請できず、審査手数料は土地1筆あたり1万4,000円で、却下・不承認の場合も返還されません[10]。承認を受けたあとは、別に負担金を納める必要があります[11]。解体との比べ方は、相続土地国庫帰属制度と解体の比較で解説しています。
手放し方の全体像から選ぶ
寄付、売却、国庫帰属、相続放棄など、手放す方法の全体像と選ぶ順番は、負動産を手放す方法で整理しています。相続放棄を考える場合は、空き家の相続放棄も確認してください。
7よくある質問
Q1空き家を、自治体に寄付できますか?
Q2建物を解体してから寄付したほうがよいですか?
自治体によって違います。名古屋市は、原則として更地を受け入れ、建物付きの場合は相談としています[3]。解体してから断られると、費用だけが残るおそれがあるため、解体の前に、窓口に相談してください。
Q3寄付すると、税金はかかりますか?
Q4隣の人に、無料で譲れば問題ありませんか?
Q5寄付と相続放棄は、何が違いますか?
寄付は、所有者が、相手の同意を得て財産を渡すことです。相続放棄は、自己のために相続の開始があったことを知った時から原則3か月以内に、家庭裁判所に申述する手続きです[12]。相続放棄は、実家だけを選んですることはできず、ほかの財産も含めて相続しなくなります。
Q6相続した空き家を買取してもらう手続きは?
一般的には、相続登記で名義を相続人に変えたうえで、買取業者に査定を依頼し、条件に納得できれば契約して引き渡します。相続登記は2024年4月1日から義務になっています[8]。寄付が難しい場合の選択肢の一つになります。
8あわせて読みたい関連記事
9まとめ:寄付は、受け入れ側の条件を先に確かめる
空き家の寄付は、受け取る側が受け入れるかを決めます。自治体は、受け付けていないところもあり、受け入れる場合も、使い道や権利関係などの条件があります。個人に譲ると、受け取る人に贈与税がかかることがあり、法人に寄附すると、寄付する側に譲渡所得の税金がかかることがあります。
寄付を決める前に、名義と権利関係を整理し、窓口に事前に相談しましょう。寄付できないときは、売却、国庫帰属、相続放棄などと比べて選びます。どこから手をつければよいか迷ったら、家じまいの無料相談(別ウィンドウで開きます)で、全体の進め方から確認してみてください。