1空き家の解体費用は「建物本体+付帯費用」の総額で考える
空き家の解体費用は、建物の大きさや構造に加え、残された家財や庭木などの量によって変わるため、一律には示せません。まず構造・広さ別の解体費用の目安で建物本体の費用をつかみ、残置物の処分、ブロック塀や庭木などの外構の撤去、アスベスト(石綿)の事前調査といった「付帯費用」を加えた総額で見積もることが大切です。坪単価だけで考えていると、見積書を受け取ってから「思ったより高い」と感じることが少なくありません。
総務省の2023年住宅・土地統計調査によると、全国の空き家数は900万戸にのぼります[1]。家財が残っている、庭木が伸びている、古い建材の確認が必要といった空き家ならではの事情は、解体費用に表れやすくなります。
この記事では、内訳から費用の抑え方、解体後の費用、買取との比べ方までを整理します。

空き家の解体費用の総額をLINEで相談する
残置物や外構も含めた費用の見通しと、解体か買取かの判断を一緒に整理しましょう。
2空き家の解体費用はどう決まる?総額の内訳
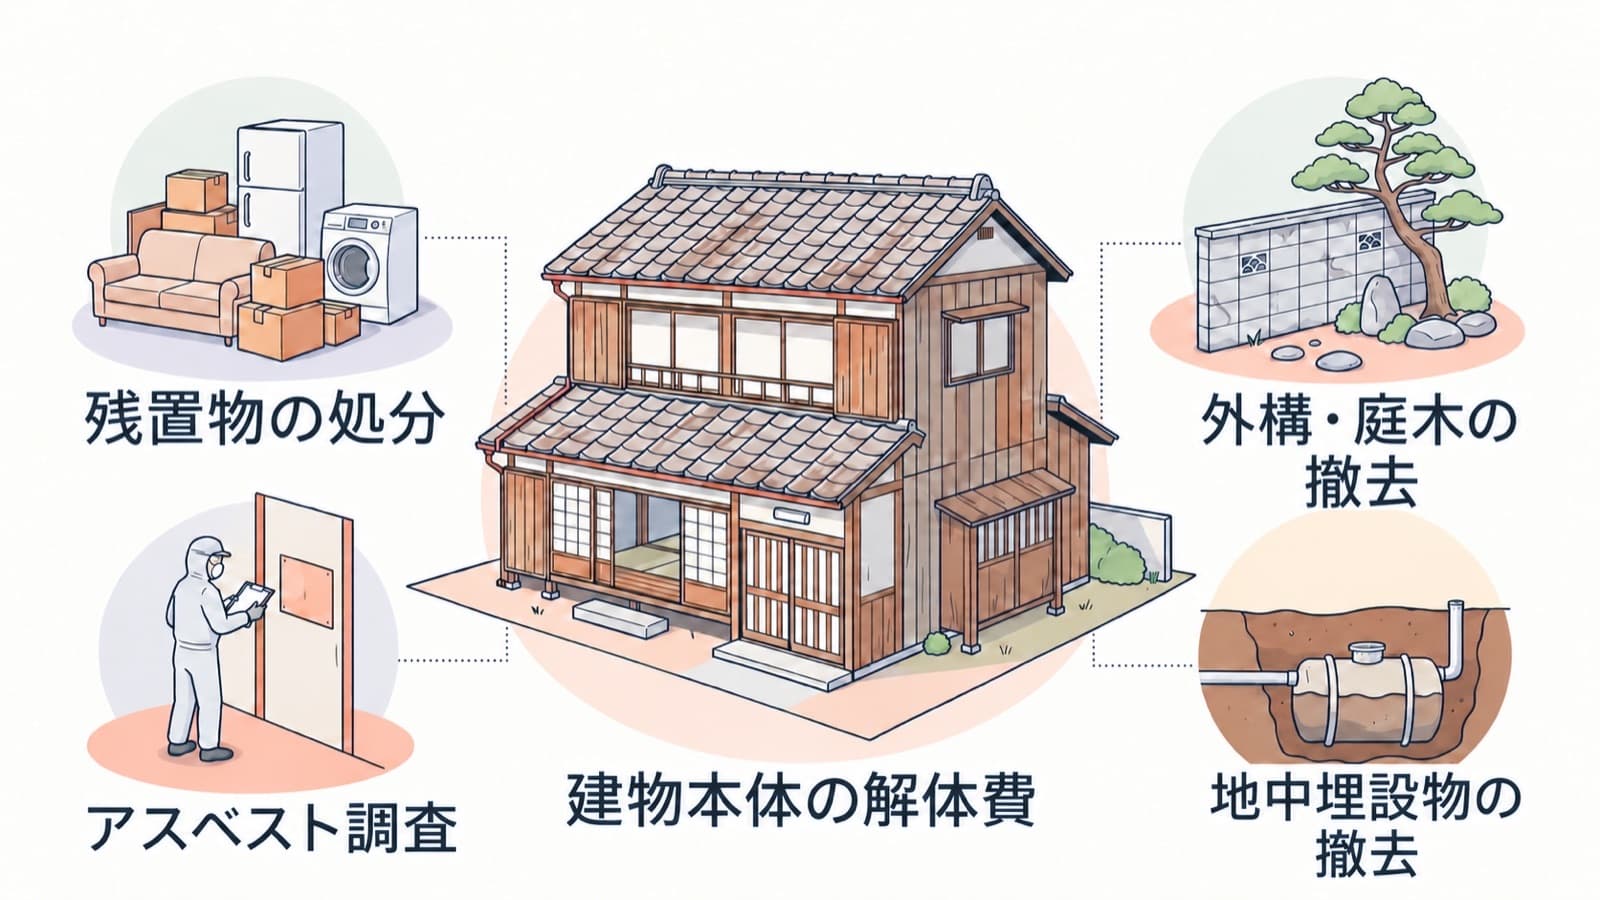
図の解体費用は、建物本体の解体費に、次のような付帯費用が加わります。
- 残置物の処分:家具・家電・衣類などの処分費
- 外構・庭木の撤去:ブロック塀・門扉・カーポート・物置・庭木・庭石などの撤去費
- アスベスト調査:アスベスト(石綿)の事前調査費と、含有建材が見つかった場合の除去費
- 地中埋設物の撤去:古い基礎・浄化槽・井戸など、地中から見つかった埋設物の撤去費
建物本体の解体費は構造と延床面積で決まる
解体費用のベースになるのは、建物本体を取り壊し、出た廃材を運び出して処分する費用です。木造・鉄骨造・鉄筋コンクリート造といった構造と延床面積で大きく変わり、一般に木造が低く、鉄骨造、鉄筋コンクリート造の順に高くなる傾向があります。構造別の坪単価や30坪・50坪の概算は、解体費用の坪単価目安の記事で詳しく整理しています。
重機が入りにくい細い道沿いの家などは費用が上がることがあります。地域の事情は東京の空き家解体費用や地方の空き家の解体費用も参考になります。
空き家ならではの付帯費用が総額を左右する
空き家の解体では、建物本体のほかに、上の図の付帯費用が加わることがよくあります。家財や外構の量、アスベストの有無、地中の状況によって、総額が大きく変わります。
見積もりに「どこまで含まれているか」を確認する
見積もりに含める範囲は業者によって異なります。残置物の処分や外構の撤去が「別途」になっていないか、基礎をどこまで撤去するのかを確認しないまま金額だけを比べると、後から追加費用が発生しやすくなります。概算は解体費用シミュレーター(別ウィンドウで開きます)でも確認できます。
3追加費用が出やすい3つの項目
残置物の処分費
家の中に残った家財(残置物)は、解体で出る廃材とは扱いが異なり、処理の責任は基本的に建物の所有者側にあるとされています[2]。解体業者に片付けも相談する場合は、市区町村の許可を受けた一般廃棄物処理業者との連携など、適正に処理できる体制と、処分費が見積もりに含まれているかを確認しましょう[2]。残置物の撤去を単体で頼む場合の目安は、一戸建てで20万円〜50万円程度、量が多い場合は50万円〜60万円以上になることもあるとされています[3]。
エアコン・テレビ・冷蔵庫・洗濯機などは家電リサイクル法の対象で、リサイクル料金などを負担して処分します[4](詳しくは残置物をそのままにするとどうなるか)。
アスベストの事前調査費と除去費
建物を解体する前には、石綿(アスベスト)を含む建材が使われていないかの事前調査が必要です。2021年4月施行の改正大気汚染防止法では、規制の対象がすべての石綿含有建材に広がり、事前調査の方法や記録の保存などのルールも強化され[5]、2022年4月からは、解体する部分の床面積の合計が80㎡以上の工事などで、調査結果を都道府県等へ報告することが義務付けられました[6]。2023年10月1日以降に着工する工事では、建築物石綿含有建材調査者など、法令で定められた要件を満たす人による事前調査が必要です[7]。
石綿は2006年9月から製造・使用等が禁止されているため[8]、それより前に建てられた家では含有建材が見つかることがあり、その場合は除去費用が別途かかります(アスベスト含有の家の解体費用)。
外構・庭木・地中埋設物の撤去費
ブロック塀やカーポート、物置、庭木・庭石などは、建物本体とは別の項目で見積もられることが多い部分です。建物と一緒に撤去すると段取りがまとまりやすい一方、残したいものがあれば事前に伝えておく必要があります(解体工事と外構撤去は一緒に頼むべきか)。
また、工事中に古い基礎や浄化槽、井戸などが地中から見つかると、撤去のための追加費用が発生することがあります。事前に完全に把握するのは難しいため、見つかった場合の対応と費用の決め方を契約前に確認しておきましょう(地中埋設物が見つかったらどうなるか)。自分の家にアスベストや地中埋設物のリスクがどの程度ありそうかは、アスベスト・地中埋設物のリスクチェック(別ウィンドウで開きます)で目安を確認できます。
4空き家の解体費用を抑える3つの方法
自治体の解体補助金を工事前に確認する
老朽化した空き家の解体(除却)に補助金を設けている自治体があります。国も、自治体が空き家の除却や活用に取り組む際の支援事業として、空き家再生等推進事業を設けています[9]。対象となる建物の条件や補助額は自治体ごとに異なり、工事の契約・着工前の申請を条件にしているところも多く見られます。解体を考え始めたら市区町村に確認しましょう(解体補助金のもらえる条件)。
残置物は減らせる分だけ自分で減らしておく
残置物の処分をすべて業者に任せると、量に応じて費用が増えます。貴重品や思い出の品を確認しながら、持ち帰れるものは持ち帰り、自治体のごみ収集に出せるものを計画的に出すと、業者に頼む量を減らせます。遠方で通えない場合は、片付けを含めた見積もりを取り比べるのも一つの方法です。
相見積もりを取り、工事の時期も調整する
解体費用は業者によって差が出るため、複数社から見積もりを取り、総額だけでなく内訳(残置物・外構・整地の範囲など)を同じ条件で比べることが大切です。極端に安い見積もりは、必要な作業が含まれていなかったり、廃棄物が適正に処理されなかったりするおそれもあるため注意しましょう。業者の比べ方は解体業者の選び方、時期の考え方は解体費用を抑えやすい時期で解説しています。
5解体した後にかかる費用と手続き
建物滅失登記の申請
建物を取り壊したら、建物の登記名義人などは、取り壊した日から1か月以内に建物の滅失登記を申請しなければなりません[10]。土地家屋調査士に依頼する場合は報酬もかかります。親名義のままの建物は、手続きの順番を法務局などに確認しておくと安心です。
土地の固定資産税は住宅用地特例が外れる
住宅の敷地には固定資産税の住宅用地特例があり、対象となる面積は家屋の床面積の10倍までです[11]。そのうち住宅1戸につき200㎡までの部分は、税額の計算の基になる課税標準額が評価額の6分の1、それを超える部分は3分の1に抑えられます[12]。解体して更地になるとこの特例が外れ、住宅用地以外の宅地として、課税標準額は評価額の70%を上限に計算されます[11]。
税額が一律に6倍になるわけではありませんが、特例の適用が変わった土地は、前年度も同じ状況だったものとして負担調整が計算されるため[13]、初年度から税負担が大きく増えることがあります。固定資産税は毎年1月1日時点の状況で課税されるため[11]、解体の時期によって特例が外れる年度も変わります。仕組みは解体後の固定資産税で、税額の目安は固定資産税シミュレーター(別ウィンドウで開きます)で確認できます。
解体して売るなら税金の特例も確認する
相続した空き家を取り壊して土地を売る場合、一定の条件を満たせば、譲渡所得から最高3,000万円を差し引ける特例があります。家と土地を相続した人が3人以上の場合、上限は2,000万円です[14]。
主な条件は、1981年5月31日以前に建てられた家で、相続の直前に亡くなった方以外に住んでいた人がいないこと、相続から3年を経過する日の属する年の年末までに売ること、売却代金が1億円以下であることなどです。制度の期限は2027年12月31日までの売却で、適用には確定申告が必要です。また、相続後、家は解体まで、土地は売却まで、事業・貸付け・居住に使っていないこと、解体後から売却まで土地を建物などの敷地に使っていないことも条件です[14]。解体や売却の前に、税理士や税務署に確認しましょう。
6解体前と解体後で変わる土地の固定資産税
| 項目 | 解体前(住宅が建っている土地) | 解体後(更地) |
|---|---|---|
| 土地の区分 | 住宅用地(小規模住宅用地・一般住宅用地) | 住宅用地以外の宅地 |
| 200㎡以下の部分 | 課税標準額は評価額の6分の1が上限(小規模住宅用地) | 課税標準額は評価額の70%と負担調整後の額のいずれか低い方 |
| 200㎡を超える部分 | 課税標準額は評価額の3分の1が上限(一般住宅用地) | 同上(住宅用地の特例はなくなる) |
| 判定の時点 | 毎年1月1日時点の状況で判定 | 毎年1月1日時点の状況で判定(解体の時期によって、特例が外れる年度が変わる) |
※ 住宅用地特例の対象面積は、原則として家屋の床面積の10倍までです。その対象面積のうち、住宅1戸につき200㎡までが小規模住宅用地、それを超える部分が一般住宅用地です。課税標準額は税額の計算の基になる金額で、税額が一律に6倍になるわけではありません。実際の税額は負担調整措置などで変わるため、市区町村の税務担当窓口で確認してください。
7解体するか、解体せずに買取に出すか
解体してから売る・活用する場合
更地にすると、買い手が土地として検討しやすくなり、老朽化した建物の倒壊を心配しなくてよくなります。一方で、解体費用を先に負担し、売れるまでは住宅用地特例が外れた土地の固定資産税がかかります。土地として売れる見込みや時期を考えたうえで判断することが大切です。
解体せずに買取に出す場合
建物が古く、残置物が多い空き家でも、現状のまま買い取る業者があります。この場合、解体費用や片付け費用を自分で負担せずに手放せる可能性がありますが、提示価格には解体や片付けにかかる費用が見込まれるのが一般的で、条件は業者によって異なります。引き渡し後に契約内容と違う不具合が見つかったとき、売主がどこまで責任を負うかという「契約不適合責任」の扱いも含めて、契約条件を比べることが大切です(空き家をそのまま買取に出す場合の注意点)。
手元に残る金額と手間で比べる
どちらが合っているかは、解体費用、土地の売れやすさ、解体後の固定資産税、買取の提示額などによって変わります。解体の見積もりと買取の査定を両方取り、手元に残る金額とかかる手間・期間を並べて比べると判断しやすくなります。比べ方は空き家は解体と買取どちらがお得かで詳しく解説しています。
8よくある質問
Q1空き家の解体費用は、坪単価だけで計算できますか?
坪単価は建物本体の目安には役立ちますが、空き家では残置物や外構の撤去、アスベスト調査などの付帯費用が加わることが多く、それだけでは総額をつかめません。見積もりの内訳と範囲を確認しましょう。
Q2相続した空き家の解体費用は誰が払うのですか?
一般的には建物の所有者が負担し、相続した空き家であれば相続人が負担することになります。相続人が複数いる場合は、解体するかどうかとあわせて、誰がどの割合で負担するかを話し合って決めておくとトラブルを防ぎやすくなります。考え方は解体費用は誰が払うのかで解説しています。
Q3家財が残ったままでも解体を依頼できますか?
依頼すること自体はできますが、残置物の処理責任は基本的に建物の所有者側にあるとされており[2]、見積もりに含まれていなければ追加費用になります。処分を業者に任せる場合も、費用が見積もりに入っているか、適正に処理されるかを確認しましょう。
Q4アスベストの事前調査は誰が行うのですか?
Q5解体すると固定資産税は必ず上がりますか?
土地は住宅用地特例が外れるため、税負担が増える場合があります。一方、固定資産税は毎年1月1日時点の状況で課税されるため[11]、その時点で建物がなければ建物分の固定資産税はかかりません。土地と建物を合わせた負担が必ず増えるとは限らず、土地の税額も一律に6倍になるわけではありません。解体前後の合計額を、市区町村の税務担当窓口で確認しましょう。
Q6相続した空き家を解体せずに買取してもらう手続きは?
まず相続登記を済ませます。相続登記は2024年4月1日から義務化されています[15]。そのうえで買取業者に査定を依頼し、建物の状態や残置物の有無を伝えて条件を確認します。価格や契約条件に納得できれば売買契約を結び、引き渡しへと進みます。売却にかかる税金の扱いは個別の事情で変わるため、税理士に確認することをお勧めします。
9あわせて読みたい関連記事
10まとめ:空き家の解体費用は内訳と解体後まで含めて判断する
空き家の解体費用は、建物本体の解体費に残置物・外構・アスベスト調査などの付帯費用が加わって決まります。補助金や相見積もりで費用を抑え、解体後の滅失登記や固定資産税まで見通しておくと、思わぬ出費を避けやすくなります。
解体するか、解体せずに買取に出すかは、手元に残る金額と手間で答えが変わります。解体の見積もりと買取の査定を並べて比べ、迷う場合は早めに相談窓口に相談しながら進めましょう。